Рынок · credit repair
В США кредитную историю «ремонтируют» десятилетиями. В России мы только учимся её читать
В США credit score — привычный финансовый актив. В России о КИ часто вспоминают только после отказа банка.
Тёмная сторона американского credit repair — обещания «удалить просрочки» и «новую личность»; FTC предупреждает о схемах.
Россия может перепрыгнуть этап дорогих посредников: AI-диагностика минут вместо дней — без магии и без продажи нового долга.
США ремонтируют кредитную историю десятилетиями. Россия только учится её читать
Изучая зарубежный рынок credit repair, легко заметить любопытную разницу. В США кредитная история давно воспринимается как финансовый актив. Люди регулярно следят за отчётами Equifax, Experian и TransUnion, контролируют credit score и обращаются в специализированные компании, если находят ошибки.
Вокруг этого выросла отдельная индустрия:
- сервисы кредитного мониторинга;
- подписки на контроль рейтинга;
- приложения для формирования кредитного профиля;
- компании по оспариванию некорректных записей;
- финансовые консультанты и юристы.
Американец может не знать размер государственного долга своей страны. Но свой credit score он часто знает.
В России всё иначе
У нас человек обычно вспоминает о кредитной истории после отказа банка. Он запрашивает отчёт из БКИ, открывает многостраничный документ и видит таблицы, коды, даты, статусы и сокращения.
- Что именно стало причиной отказа?
- Есть ли в отчёте ошибка?
- Почему закрытый договор выглядит активным?
- Совпадают ли сведения в разных бюро?
Ответов на первой странице нет. Американский рынок продаёт клиенту постоянный контроль. Российский рынок годами выдавал человеку данные без удобного инструмента их расшифровки.
У рынка США есть тёмная сторона
Там популярно выражение credit repair — «ремонт кредита». Оно звучит так, будто испорченную историю можно отнести в сервис и получить обратно чистой. Это опасная иллюзия.
Даже в США законодательство не позволяет просто удалить достоверную негативную информацию. Оспаривать можно ошибки, чужие счета, неверные статусы и неподтверждённые сведения. Однако вокруг желания быстро повысить credit score появились тысячи агрессивных предложений: «удалим просрочки», «поднимем рейтинг за 30 дней», «создадим новую кредитную личность».
Американский регулятор FTC регулярно предупреждает потребителей о схемах «волшебного ремонта» кредита. Этот урок России точно не стоит повторять.
Что действительно можно перенять
- Отношение к кредитной истории как к управляемому финансовому профилю — не ждать отказа по ипотеке, чтобы впервые увидеть свои данные.
- Регулярный мониторинг — ошибку важно обнаружить не в кабинете банка, когда сделка уже срывается, а заранее.
- Персональный план действий — одному нужно оспорить чужой кредит, другому исправить статус закрытого договора, третьему нельзя отправлять новые заявки ближайшее время.
Одинаковые советы здесь не работают.
Почему мы сделали ставку на AI
Американская модель credit repair часто построена на подписке и ручной работе консультантов. Клиент платит за анализ отчётов, подготовку обращений и контроль изменений.
Мы решили, что значительную часть диагностики способен выполнять искусственный интеллект: анализирует кредитные отчёты, сопоставляет записи, отмечает потенциальные противоречия и объясняет банковские формулировки человеческим языком.
Человек получает не обещание «очистить историю», а ответы
- что именно влияет на его кредитный профиль;
- какие сведения требуют проверки;
- что можно оспорить законным способом;
- какие действия улучшат ситуацию;
- каких ошибок сейчас важно не совершить.
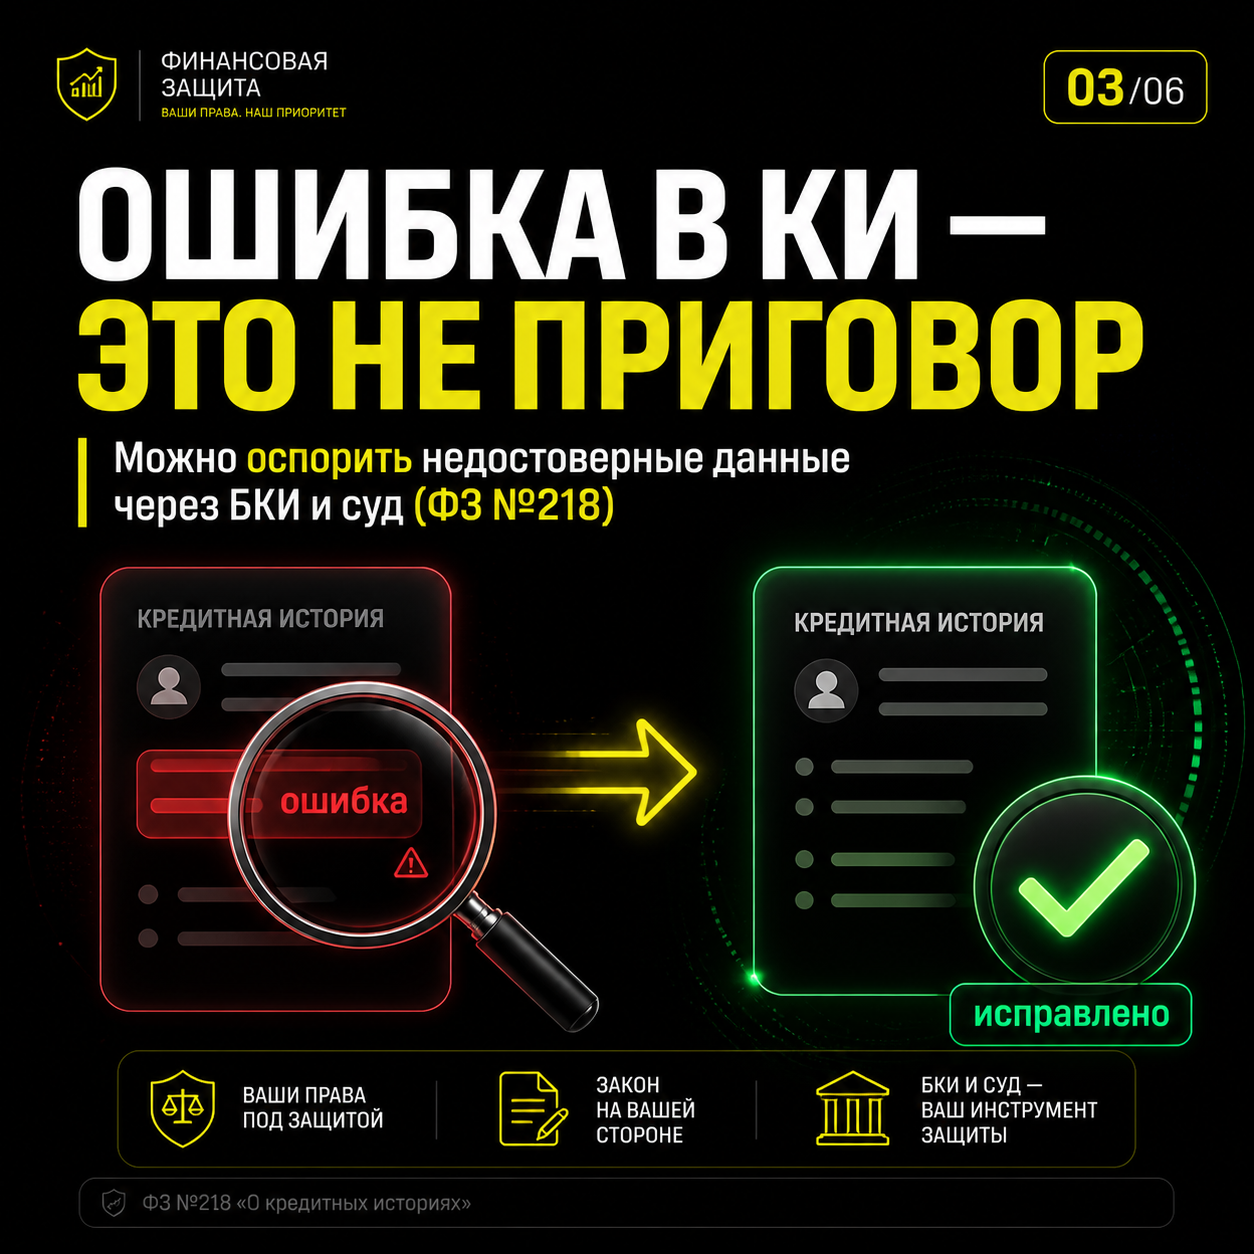
Россия может перепрыгнуть целый этап
Нам необязательно сначала строить огромный рынок дорогих посредников, а затем переводить его в цифровой формат. Можно сразу создать AI-инфраструктуру, где первичный анализ кредитной истории занимает минуты, а не дни.
Без магии. Без обещаний удалить достоверные долги. Без продажи нового кредита человеку, который пришёл разобраться со старыми.
Частые вопросы
Что такое credit repair в США?
Индустрия оспаривания ошибок и мониторинга кредитного профиля. Часть компаний честно работает с неточностями, часть продаёт иллюзию «обнуления» — FTC предупреждает о схемах.
Можно ли в России законно «удалить» достоверную просрочку?
Нет. Оспаривают недостоверные или неполные сведения. Достоверная негативная информация остаётся и обновляется по мере фактов.
Чем AI-подход КредРадара отличается от американской подписки?
Акцент на диагностике PDF из нескольких БКИ, точечных заявлениях и плане без автопродления и обещаний «поднять score за 30 дней».
С чего начать, если никогда не читали КИ?
Запросите отчёты в БКИ, где хранится история, сверьте договоры и статусы до новой крупной заявки — особенно до ипотеки.